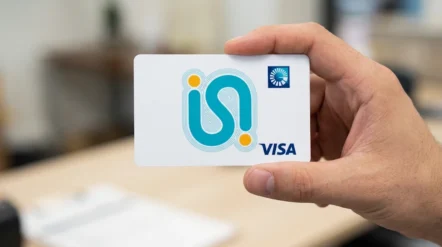
✅ La tarjeta ISI Popular devuelve 5% de lo que gastas en supermercados y estaciones de combustible
✅ 2% de devolución en compras en línea en comercios internacionales
✅ 1% de cashback en el resto de las categorías de consumo
✅ Exoneración de la renovación anual al facturar RD$132,000 en 12 meses
✅ Bono de 1% sobre la facturación anual para quien paga a tiempo
✅ Uso local e internacional, con facturación en pesos dominicanos
✅ Financiamiento con Cuotas Popular, de 3 a 36 meses
¿Por qué recomendamos la tarjeta ISI Popular?
Recomendamos la tarjeta ISI Popular porque convierte en dinero de vuelta los gastos que ya tienes en tu día a día. La tarjeta ISI Popular devuelve 5% en supermercados a partir de RD2,500almes,5%encombustibleapartirdeRD1,500, 2% en e-Commerce internacional y 1% en el resto de los consumos.
Los topes son de RD2,000mensualesporcategoríayRD10,000 anuales en las demás compras, y los montos de devolución se aplican directamente en la tarjeta. Vale registrar que el producto no acumula Millas Popular: el retorno siempre es en dinero.
Más diferenciales además del cashback
El segundo punto fuerte es el costo. El Banco Popular Dominicano, entidad de intermediación financiera supervisada por la Superintendencia de Bancos, posiciona el producto con una tasa de financiamiento preferencial de 40% anual y comisiones reducidas.
Quien alcanza RD$132,000 de facturación en 12 meses queda exonerado del cargo de renovación anual y además recibe 1% sobre el monto facturado, siempre que haya pagado todos sus estados de cuenta a tiempo, sin incurrir en mora.
También hay flexibilidad en el pago. Cuotas Popular funciona como una línea de crédito adicional, sin plástico extra, y permite dividir una compra de 3 a 36 meses en establecimientos locales, en pesos. El beneficio está sujeto a aprobación crediticia y se evalúa desde el momento de la solicitud de la tarjeta ISI Popular.
Opinión de la redacción
En la práctica, el cashback de la tarjeta ISI Popular solo compensa de verdad cuando el balance se paga por completo. La devolución tiene un tope definido — RD$2,000 al mes en cada categoría bonificada —, mientras que los intereses de 40% anual corren sobre todo el balance que quede pendiente. Es una cuenta que vale hacer con tus propios números antes de dejar cualquier monto rodando.
Por eso, la sugerencia es simple: usa la tarjeta solo para gastos que ya están en tu presupuesto — supermercado, combustible, suscripciones — y programa el pago total antes de la fecha de vencimiento. El pago mínimo mantiene la tarjeta al día y evita cargos por atraso, pero empuja el balance restante hacia el financiamiento rotativo, donde el 40% anual empieza a correr sobre lo que quedó.
Otro punto de atención es el avance de efectivo. Aun con el 100% del límite disponible, la operación cuesta 6.25% del monto retirado y no genera ninguna devolución. Guarda ese recurso para emergencias reales, revisa el estado de cuenta por la aplicación entre una fecha de corte y otra, y evalúa de vez en cuando si las categorías bonificadas siguen encajando con tu consumo.
¿Quieres saber todo sobre la tarjeta ISI Popular?
Si quieres entender quién puede pedir la tarjeta ISI Popular, cuáles documentos exige el banco emisor y cómo funciona la solicitud por la App Popular, sigue leyendo haciendo clic en el botón de abajo.
Utua no es una institución financiera: no emite tarjetas de crédito ni otorga préstamos. Nuestro rol es analizar los productos financieros disponibles en el mercado dominicano para ayudarte a tomar una decisión más informada y consciente. Cualquier solicitud se realiza directamente con la institución financiera de tu elección.
