CPF marcado no Pix é o efeito de uma regra nova do Banco Central: quando há fundada suspeita de que uma conta participou de um golpe, a instituição pode registrar essa suspeita no sistema do Pix, ligada ao CPF do cliente, por cinco anos.
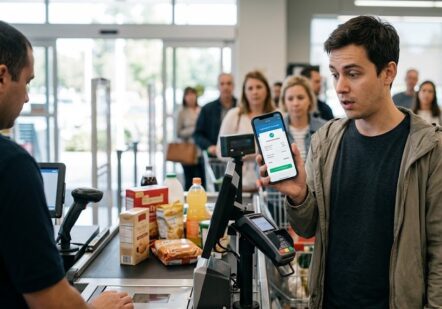
Na prática, o Pix deixa de passar naquele banco. E, até fevereiro de 2027, o banco nem é obrigado a contar que fez a marcação, então a primeira notícia pode ser o Pix do mercado recusado no caixa. A causa pode estar meses antes, num favor de R$ 300,00 para um conhecido que estava “com a conta travada”. A seguir, você vê como esse caminho funciona, o que a marca muda e o que fazer se ela aparecer.
Como funciona a conta de passagem
Tudo começa longe de você. Alguém atende a ligação do falso gerente, acredita no que ouve e transfere R$ 300,00 para a conta indicada. O golpista sabe que, se o dinheiro cair numa conta ligada a ele, o rastro aparece em minutos.
Por isso, precisa de um intermediário com cara de cliente comum.Esse intermediário tem nome: conta de passagem, ou conta laranja. O trabalho dele é receber e repassar logo em seguida, afastando o dinheiro da vítima a cada salto. Muitas vezes, o dono nem sabe o que está carregando.
Os pedidos que transformam sua conta em passagem
O pedido raramente parece suspeito, porque vem em versões que soam corriqueiras:
● “Minha conta tá travada, recebe pra mim e me manda?”
● “Pago R$ 50,00 por cada transferência que você receber e repassar”
● “Aluga sua conta? São R$ 200,00 por mês sem você fazer nada”
● “Quem vai te pagar a encomenda é um amigo meu, depois você me devolve a diferença”
● “Me empresta o celular rapidinho pra eu fazer uma transferência?”.
Nenhuma dessas frases pede que você faça algo errado, só que o dinheiro de outra pessoa passe pela sua conta. Minutos depois, ele já foi embora, mas o seu CPF ficou na transação.
O que muda com o CPF marcado no Pix
Quando a vítima percebe o golpe e reclama, o banco dela pode enviar uma notificação de infração à instituição que recebeu o dinheiro. Pela Resolução BCB nº 587, em vigor desde 21 de setembro, essa instituição pode registrar uma “marcação de fundada suspeita de fraude” no DICT, o diretório que liga chaves Pix a contas.
O próprio banco também pode criar a marca ao notar uma transação suspeita de um cliente. Em qualquer caso, ela fica vinculada ao seu CPF, e à chave Pix quando essa informação estiver disponível, por cinco anos.
Com a marca ativa, a instituição responsável deve recusar os Pix em que você aparece como pagador ou recebedor, exceto devoluções, e barrar cadastro, portabilidade e reivindicação de chaves. A norma não fixa valor mínimo: a marcação vale tanto para R$ 300,00 quanto para R$ 30 mil. Outros efeitos sobre a conta dependem da política de cada banco.
Nada disso é condenação nem “nome sujo”: é uma suspeita registrada no sistema do Pix, que não equivale a negativação nos birôs de crédito. Fora do Pix, porém, emprestar a conta para circular dinheiro de golpe pode, conforme o caso, obrigar a pessoa a se explicar à polícia e até a responder na Justiça.
Por que é tão difícil dizer não
O nome disso é reciprocidade: quem ajuda e é ajudado mantém um acordo silencioso, e negar um favor pequeno parece rasgar esse acordo na frente de todo mundo. O constrangimento do “não” é imediato, enquanto o risco parece remoto.
Por isso, quem entra nessa rota muitas vezes não é ingênuo: costuma ser a pessoa de confiança da família, educada demais para desconfiar em voz alta. A virada está na conta: dizer não custa um minuto sem graça, e dizer sim pode custar cinco anos de CPF marcado no Pix.
Como saber se o seu CPF foi marcado e pedir a revisão
Pix recusado sem explicação pode ser sinal de CPF marcado no Pix e merece contato imediato com o seu banco pelos canais oficiais, perguntando por escrito se existe marcação ligada a você. Se existir, peça o cancelamento com as provas da origem da operação. A instituição tem até sete dias, contados do pedido, para decidir e deve cancelar a marca quando não restarem elementos que a sustentem.
Guarde protocolo e data de cada contato. Só a partir de 1º de fevereiro de 2027 o banco que criar a marcação terá de avisar você, com a data e o canal de revisão. Até lá, a iniciativa de perguntar é sua.
Confira a sua conta hoje
Vale fazer agora, com o celular na mão: abra o app do banco, veja quais chaves Pix estão cadastradas e em quais aparelhos a conta está conectada, se o app mostrar, e tire o acesso de quem um dia “só ia fazer uma transferência”.
Depois, mande no grupo da família, antes que alguém precise, a frase que encerra qualquer pedido sem briga: “Não recebo nem repasso Pix de ninguém, mas te ajudo a resolver direto com o banco.” Na próxima vez que pedirem a sua conta emprestada, a resposta já está pronta, e a chance de ter o CPF marcado no Pix fica bem menor.
O Clube Utua é uma mídia educativa: este conteúdo é informativo e não constitui orientação jurídica nem recomendação sobre qualquer instituição financeira. Efeitos sobre a conta além da rejeição de transações Pix e das restrições de chave dependem da política de cada instituição.
