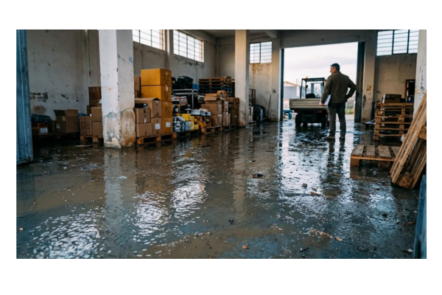
Quando um evento climático extremo danifica um prédio ou destrói equipamentos, a maioria das empresas tem onde se amparar: o seguro patrimonial cobre bem esses danos. Mas proteger o bem físico não é o mesmo que proteger o negócio, e é aí que entra o seguro lucros cessantes.
Segundo boletim do Instituto Nacional de Meteorologia (INMET) publicado em agosto de 2026, o El Niño tende a se intensificar entre a primavera e o início do verão, com potencial para eventos climáticos extremos em diversas regiões do Brasil. Para empresas que dependem de uma operação contínua para faturar, isso levanta uma pergunta concreta: se a produção parar, algum seguro cobre a receita que deixa de entrar?
Seguro lucros cessantes, o que ele cobre de diferente
O seguro de danos materiais cobre o bem físico em si, a estrutura do imóvel, o maquinário, o estoque. Se uma enchente destrói o depósito, esse seguro paga pela reposição ou pelo reparo dos bens afetados, mas alcança apenas o que foi destruído, não o que deixou de ser produzido ou vendido durante a paralisação.
O seguro lucros cessantes, também chamado de seguro de interrupção de negócio, cobre a receita que a empresa deixa de gerar enquanto não consegue operar normalmente e, em alguns modelos, também as despesas fixas que continuam correndo, como aluguel e folha de pagamento. As duas coberturas costumam ser produtos separados, e é comum que empresas contratem apenas a primeira.
Quanto uma paralisação pode custar na prática?
Para negócios com operação concentrada em uma única unidade ou poucos fornecedores, uma paralisação de algumas semanas pode gerar um impacto financeiro maior do que o custo de repor os bens danificados.
Um exemplo ajuda a dimensionar isso. Uma indústria que fatura 200 mil reais por semana e fica parada por um mês, reconstruindo uma unidade atingida por uma enchente, pode deixar de faturar cerca de 800 mil reais no período, mesmo com o prédio e o maquinário já cobertos pelo seguro patrimonial. É essa diferença que o seguro lucros cessantes busca cobrir.
Esse risco é mais relevante em setores onde o ciclo de produção não pode ser facilmente transferido, como indústrias com linha de montagem, varejistas em alta sazonalidade ou empresas de serviços com contratos por entrega.
O que mapear antes de contratar
Antes de avaliar qualquer apólice de seguro lucros cessantes, vale entender o próprio negócio com mais clareza, com uma leitura prática de onde estão os pontos mais críticos para a geração de receita.
- Identificar quais ativos, unidades e etapas do processo são mais decisivos para o faturamento.
- Avaliar quantos fornecedores concentram a cadeia de suprimentos, e o que acontece se um deles parar.
- Estimar por quanto tempo a empresa se sustentaria sem faturar antes de comprometer o caixa.
Esse mapeamento é o ponto de partida para entender se a cobertura atual faz sentido com o tamanho real do risco do negócio.
Como avaliar a contratação com mais independência?
A recomendação de uma única fonte, seja uma seguradora ou uma corretora, pode não refletir o conjunto de opções disponíveis no mercado.
✅ Comparar coberturas e condições de seguro lucros cessantes em pelo menos dois ou três corretores ou seguradoras distintas.
✅ Solicitar uma análise de risco específica para o setor e a região onde o negócio opera, já que o perfil de exposição varia bastante.
✅ Avaliar o custo do seguro em relação ao tempo máximo que a empresa sustentaria uma paralisação sem comprometer o caixa.
Uma leitura atenta pode fazer diferença
O seguro empresarial é uma ferramenta de proteção, mas sua efetividade depende de entender o que cada cobertura inclui, e o que ela deixa de fora. Em um cenário em que eventos climáticos extremos tendem a se intensificar, rever a apólice com atenção ao seguro lucros cessantes pode mudar o peso de uma crise antes de ela acontecer.
Aqui no Clube Utua, acompanhamos como eventos climáticos e outras crises inesperadas podem pesar no caixa das empresas, e ajudamos o leitor a entender, na prática, o que cada seguro realmente cobre.
